
Presentan proyecto para modificar el Código Fiscal en Neuquén

Establece modificaciones para el pago en cuotas del Impuesto Inmobiliario y en la base del Impuesto de Sellos en los contratos de locación de viviendas. En este caso, el monto exento se tomará “como un mínimo no imponible”, es decir que, “ese monto exento se deducirá de la base imponible del que tiene que pagar".
Economía 06 de noviembre de 2024
RENTAS
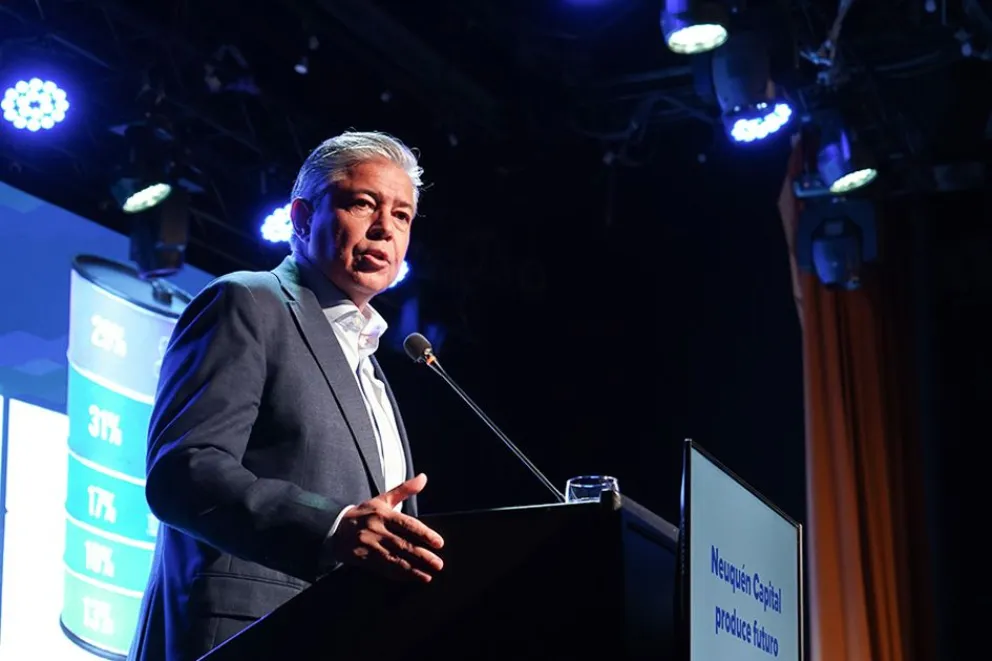
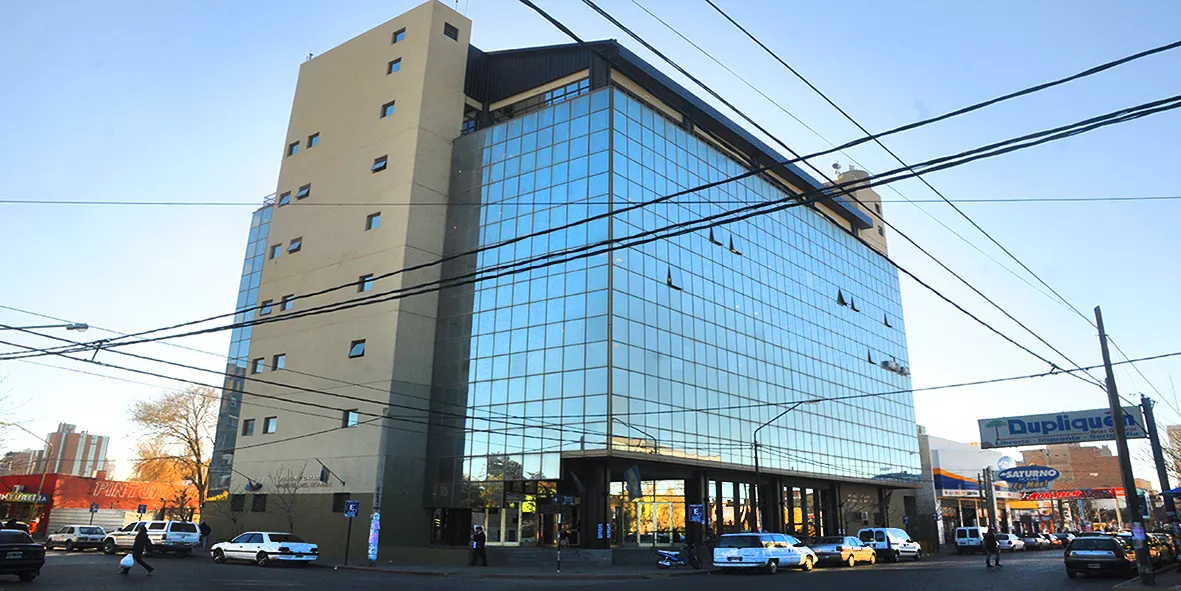
Figueroa presentó en la Legislatura el proyecto de ley para modificar el Código Fiscal.

El gobernador Rolando Figueroa presentó en la Legislatura el proyecto de ley para modificar el Código Fiscal de la provincia –ley 2.680-. La reforma involucra a los artículos 81, 83, 101, 108, 133, 165, 167, 203, 222, 228, 230, 236, 237, 246, 257 y 266.

El subsecretario de Ingresos Públicos, Juan Martín Insua, se refirió a la presentación y explicó que las reformas introducidas buscan mejoras. Indicó que se incorpora la Tasa de Actualización Inmobiliaria, que permitirá a la Dirección Provincial de Rentas emitir no sólo el pago anual, sino que también podrá emitir las cuotas, que ya tendrán “un pequeño incremento” incorporado.

Analizó que “en épocas inflacionarias se iba quedando atrás el monto a pagar” y por otro lado señaló que “no había un incentivo muy grande para el pago de contado”. Con la modificación se suma al descuento por cumplimiento, para quienes elijan el pago de contado.

Otro aspecto de la reforma es el que impactará sobre el Impuesto de Sellos de los contratos de locación de viviendas. En este caso, el monto exento se tomará “como un mínimo no imponible”, es decir que, “ese monto exento se deducirá de la base imponible del que tiene que pagar, para generar una contribución más justa”.

También en el Impuesto de Sellos, se modifica el artículo 222 a efecto aclaratorio que, en caso de rescisión anticipada, anulación o no utilización de los actos instrumentados, no se hará lugar a devolución, compensación o acreditación del impuesto pagado.

Por otra parte, en el artículo 83 se modifica lo que se refiere a los pagos efectuados sin imputación o efectuados erróneamente, con fines aclaratorios, se establece que las imputaciones se realizarán a los períodos no prescriptos.

Además, en relación con los créditos incobrables legislados actualmente en el artículo 133, se propone una modificación que permita tanto al contribuyente como al Fisco instar el procedimiento relativo a dichas deudas, habilitando que lo pueda impulsar el mismo particular sin necesidad de actuar de oficio por parte de la Dirección Provincial de Rentas.


RENTAS NQN2Neuquén dispuso facilidades para regularizar deudas fiscales


Te puede interesar
BRENDA BUCHINIZ3

Proponen escalonar la eliminación de Ingresos Brutos en Neuquén

Economía 16 de octubre de 2026
Salvo las operaciones vinculadas a la extracción de petróleo y gas natural, financieras o relacionadas a los juegos de azar, el resto de las actividades productivas y comerciales que se realicen en la provincia podrán dejar de tributar ingresos brutos en un plazo de tres años. 
FIGUEROA ALEMANIA

Neuquén propuso una alianza entre inversores alemanes y empresas neuquinas

Economía 16 de octubre de 2026
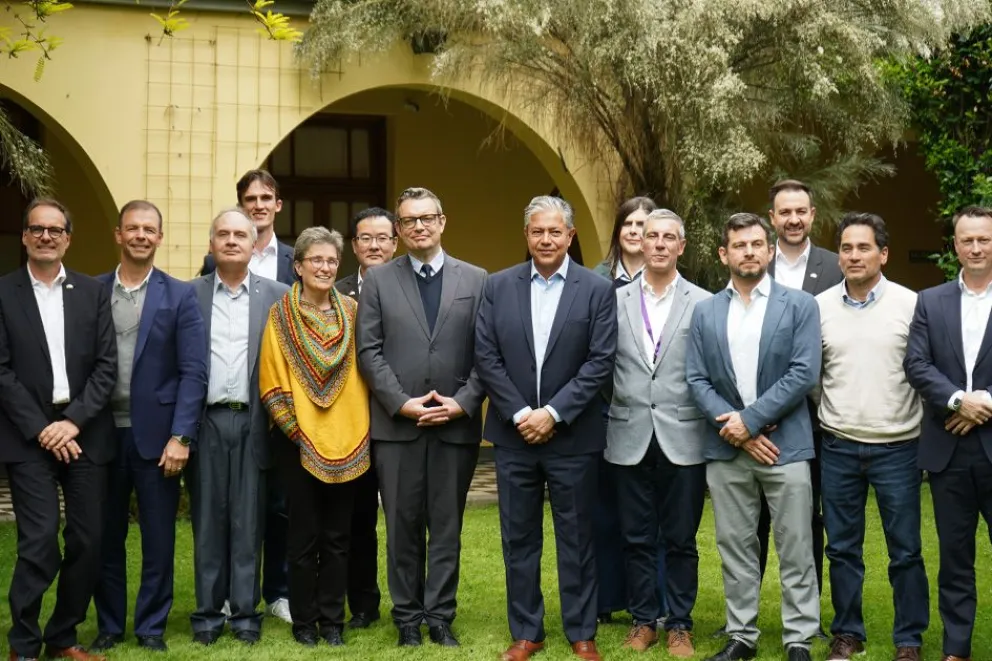
Durante una reunión con representantes de la Cámara de Industria y Comercio Argentino-Alemana, el gobernador Rolando Figueroa presentó a Neuquén como un socio potencial en energía y otras actividades productivas. Destacó la importancia de conectar a las empresas alemanas con firmas locales para impulsar inversiones, generar empleo y ampliar las oportunidades de negocios en la provincia.
TASA VIAL2

La Justicia le pone freno a las tasas municipales

Economía 08 de octubre de 2026
Según la nueva sentencia de la Corte Suprema, el importe de una tasa debe ser “aproximadamente equivalente al costo del servicio prestado”, rechazando los ingresos totales que venían aplicando municipios como base inicial del cálculo. ¿Es el fin de la Tasa Vial?