
Neuquén entre las más beneficiadas por transferencias no automáticas

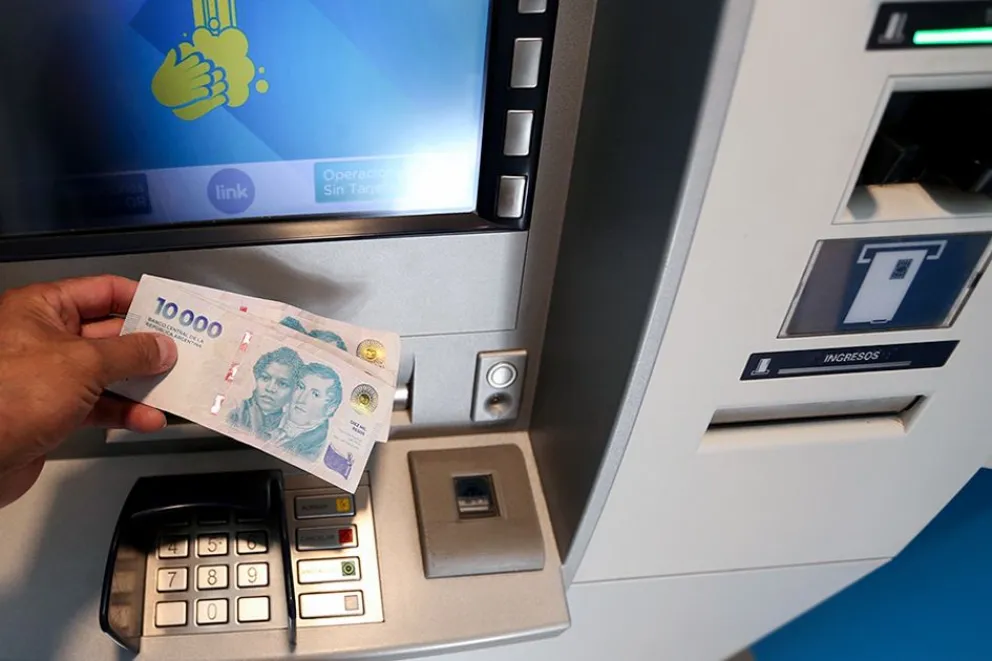
La Provincia figura entre una de las más beneficiadas per cápita por las transferencias no automáticas con $36.589. El envío de fondos desde la Nación durante los primeros cinco meses del año tuvo un comportamiento disímil: las no automáticas experimentaron un significativo incremento, mientras que las automáticas sufrieron una notable disminución.
Economía 19 de junio de 2025
COPARTICIPACION
Las provincias más beneficiadas por las transferencias no automáticas fueron Santa Cruz y Neuquén.

Según un estudio de la consultora ANALYTICA, las transferencias no automáticas acumularon una suba del 203,7% interanual entre enero y mayo, medidas a pesos constantes.

Este crecimiento -según el estudio- se explica principalmente por el aumento del 204,0% interanual en las transferencias destinadas a gastos corrientes, que representan el 96,0% del total de las transferencias no automáticas. Las transferencias de capital también crecieron, aunque en menor medida, un 197,7% interanual real a precios constantes, influenciado por una reducida base de comparación.

Un factor clave en el aumento de las transferencias corrientes fue el cumplimiento de la Medida Cautelar 1864/2022 de la Nación con la Ciudad de Buenos Aires, la cual representó el 51,3% del total de transferencias no automáticas a las provincias. Sin este componente, el incremento acumulado de las transferencias corrientes habría sido del 39,8% interanual.

En cuanto a la distribución, las provincias más beneficiadas per cápita por las transferencias no automáticas fueron Santa Cruz ($47.473) y Neuquén ($36.589).

A nivel provincial, la distribución de las transferencias corrientes se concentró mayormente en la CABA (63,1%, por el cumplimiento del fall), seguida por Buenos Aires (18,3%).

Para las transferencias de capital, el 75,8% del gasto en los primeros cinco meses se concentró en Buenos Aires ($6.048 millones), CABA ($1.922 millones), Corrientes ($1.155 millones) y Río Negro ($1.154 millones).

Analizando los fondos para gastos corrientes por programa (excluyendo la Medida Cautelar 1864/2022), los más relevantes fueron “Transferencias varias” (40,7%), “Plan Nacional de Alfabetización” (25,2%), “Relación con las Provincias y el Desarrollo Regional” (16,8%) y “Gestión Educativa y Políticas Socioeducativas” (9,0%).

En el gasto de capital, las partidas más significativas incluyeron “Construcción de Obras Viales por Fuera de la Red Vial Nacional” (27,0%), “Infraestructura y Equipamiento” (15,2%) y “Desarrollo de la Infraestructura Hidráulica” (15,0%).

Los Aportes del Tesoro Nacional (ATN), una categoría de transferencias no automáticas, también mostraron un notable crecimiento. En mayo, provincias como Entre Ríos ($3.000 millones), Salta ($3.500 millones), Santa Cruz ($4.500 millones), Santa Fe ($5.000 millones) y Tucumán ($5.000 millones) recibieron estos fondos. En el acumulado de los primeros cinco meses, la partida de ATN registró un aumento real del 298,0% interanual.

En contraste, las transferencias automáticas a las provincias disminuyeron un 23,4% interanual en términos reales en mayo. Esta caída se atribuye en gran medida a la alta base de comparación que representa mayo de 2024, un mes marcado por un salto en la recaudación del Impuesto a las Ganancias debido a la devaluación de diciembre de 2023.

A pesar de la caída interanual, en la comparación mensual (mayo vs. abril), el incremento fue del 25,0%, en línea con la estacionalidad de mayo por el vencimiento de Ganancias para empresas con cierre de ejercicio en diciembre.

Los tributos más relevantes para la financiación de los montos coparticipables fueron Ganancias, que representó el 53,2% de los recursos, y el IVA, con el 43,3%. Sin embargo, en términos reales, el IVA destinado a la coparticipación disminuyó un 1,1% interanual a pesos constantes, y el Impuesto a las Ganancias registró una reducción del 39,9% interanual, también explicada por la base de comparación.

Mensualmente, los impuestos asociados a la actividad económica mostraron caídas tanto para el IVA (-8,2%) como para los internos coparticipables (-7,0%).

A nivel provincial, la mayoría de las jurisdicciones presentaron caídas interanuales en las transferencias automáticas del orden del 24%, con excepciones para Salta (-19,1%), Buenos Aires (-21,1%) y CABA (-26,1%). Mensualmente, casi todas las provincias experimentaron variaciones en torno al 26%, con la única excepción de Salta (+17,5%).

“En resumen, el flujo de fondos nacionales hacia las provincias muestra una dinámica compleja, con un fuerte impulso en las transferencias no automáticas, particularmente las destinadas a gastos corrientes y afectadas por medidas cautelares, mientras que las automáticas sufren el impacto de una elevada base de comparación y la disminución real de importantes tributos”, indica el estudio.


/un-debate-fiscal-dentro-de-argentina-seria-constructivo

Te puede interesar
BRENDA BUCHINIZ3

Proponen escalonar la eliminación de Ingresos Brutos en Neuquén

Economía 16 de octubre de 2026
Salvo las operaciones vinculadas a la extracción de petróleo y gas natural, financieras o relacionadas a los juegos de azar, el resto de las actividades productivas y comerciales que se realicen en la provincia podrán dejar de tributar ingresos brutos en un plazo de tres años. 
FIGUEROA ALEMANIA

Neuquén propuso una alianza entre inversores alemanes y empresas neuquinas

Economía 16 de octubre de 2026
Durante una reunión con representantes de la Cámara de Industria y Comercio Argentino-Alemana, el gobernador Rolando Figueroa presentó a Neuquén como un socio potencial en energía y otras actividades productivas. Destacó la importancia de conectar a las empresas alemanas con firmas locales para impulsar inversiones, generar empleo y ampliar las oportunidades de negocios en la provincia.
TASA VIAL2

La Justicia le pone freno a las tasas municipales

Economía 08 de octubre de 2026
Según la nueva sentencia de la Corte Suprema, el importe de una tasa debe ser “aproximadamente equivalente al costo del servicio prestado”, rechazando los ingresos totales que venían aplicando municipios como base inicial del cálculo. ¿Es el fin de la Tasa Vial?