
La deuda del Banco Central supera los $15 billones

Los pases y Leliq crecieron 54% en lo que va del año. Entre los dos instrumentos, suman un stock de unos $15 billones. El problema que los economistas ven en esta situación es que todos esos pesos que hoy están atrapados en las arcas del organismo monetario porque no encuentran mejor destino podrían eventualmente impulsar la brecha cambiaria.
Economía 16 de junio de 2023
BCRA
Los pases y Leliq crecieron 54% en lo que va del año.

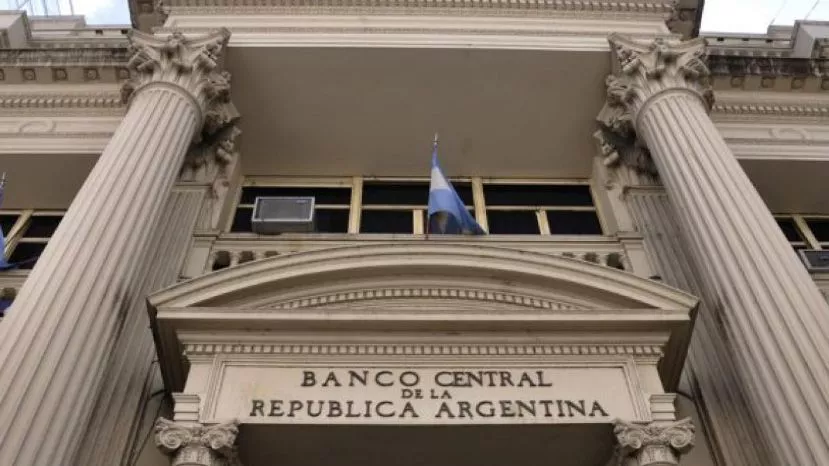
El Banco Central (BCRA) ya acumula una deuda mayor a los $15 billones entre pases pasivos y Leliq. El primer instrumento, de corto plazo, suma un stock de casi $4 billones, mientras que sobre el segundo el organismo debe $11,4 billones.

En lo que va de 2023, los pasivos remunerados crecieron un 54%, unos 12 puntos por encima de la inflación acumulada en los primeros cinco meses del año, que fue del 42,2%. Se trata de bonos que el BCRA coloca entre los bancos para retirar de la calle los pesos que sobran, con el objetivo de evitar que presionen sobre la inflación y la brecha cambiaria.

El BCRA paga un interés a los bancos a cambio de retirar esos pesos. En el caso de los pases a un día, abona una tasa nominal anual (TNA) de 91%. Para las Letras de Liquidez (LELIQ), que tienen un plazo mensual, paga 97%, lo mismo que los bancos deben pagar a los depositantes minoristas por sus plazos fijos.

La deuda del BCRA, por ahora, se renueva sin problemas porque la demanda de crédito y -de dinero en general- está baja. Sin posibilidades de ir masivamente al dólar debido al cepo cambiario, los pesos quedan en los bancos y las entidades no tienen hacia dónde canalizar los excedentes. Por lo tanto, prefieren comprar pases o Leliq a cambio de una tasa.

Un problema para el próximo Gobierno. De acuerdo con los cálculos de la consultora LCG, los pasivos remunerados llegaron a representar un máximo de 12,3% del PBI al cierre de mayo. Además de la baja demanda de dinero, la compañía señaló que hubo un incremento en la oferta de pesos como resultado de la emisión para cubrir el déficit fiscal, así como por la compra de divisas a partir del “dólar soja 3”, la intervención en el mercado cambiario y el pago de los intereses que esa misma deuda genera.

El problema que los economistas ven en esta situación es que todos esos pesos que hoy están atrapados en las arcas del organismo monetario porque no encuentran mejor destino podrían eventualmente impulsar la brecha cambiaria.

“El stock de pasivos remunerados que genera intereses por prácticamente $1 billón mensuales es una complicación. Actualmente, con el cepo cambiario, hay una demanda de pesos ‘forzada’, pero si el próximo gobierno quisiera liberar las restricciones cambiarias, se encontraría con $15 billones de pasivos remunerados (como contracara de los depósitos a plazo fijo) y $5,5 billones de base monetaria (es decir, los pesos en la calle y en los bancos)”, expresó el economista Amilcar Collante.

En esa línea, alertó que el BCRA no tiene reservas netas para contener la demanda de dólares que se podría generar si se levantara el cepo y los bancos decidieran no renovar las Leliq y pases. Por lo tanto, la próxima gestión tendrá que lidiar con un patrimonio del BCRA que tiene deudas crecientes y un activo (reservas) en niveles mínimos.

Fuente: TN 

ALIMENTOSLa inflación de la primera quincena de junio acumuló una suba del 5%

Te puede interesar
FIGUEROA NQN PROXIMO

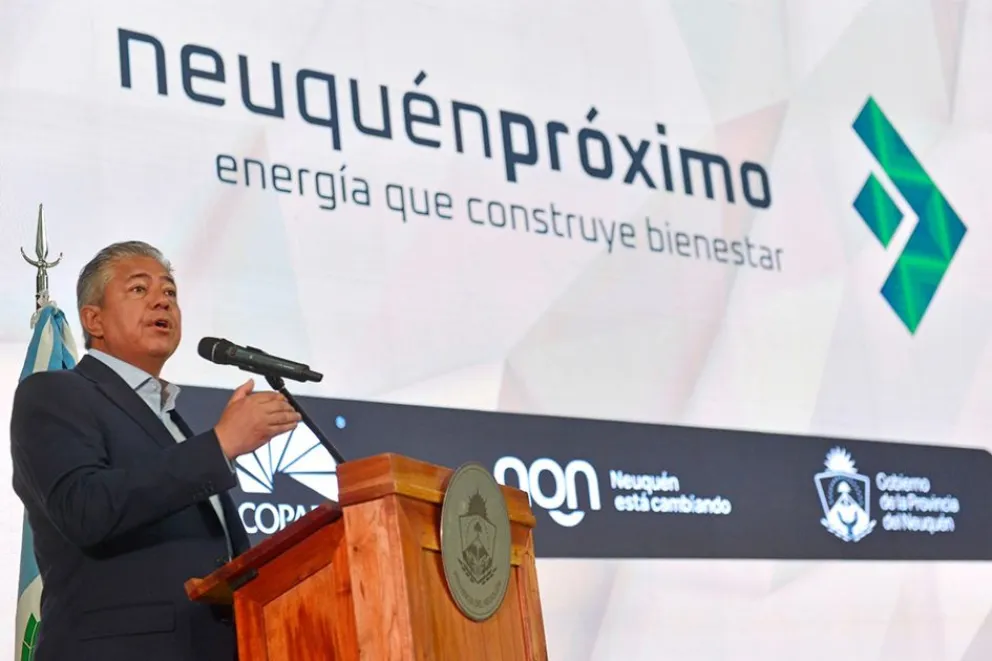
Figueroa presentó Neuquén Próximo, “la hoja de ruta” para la provincia que viene

Economía 16 de noviembre de 2026
La estrategia de planificación tiene como objetivo orientar el crecimiento de la provincia, anticipar los desafíos de los próximos años y convertir el desarrollo energético y económico en más oportunidades, infraestructura y bienestar para la población. “Acá existe una provincia de pie que ha elegido un rumbo, porque viene en el rumbo del crecimiento”, destacó el gobernador.
ZENTRIX TRILEMA

El trilema de 2027: dólar quieto, reservas o crecimiento

Economía 12 de noviembre de 2026
El Gobierno llega a su último año con un programa que bajó la inflación y genera superávit comercial, pero que no logra retener los dólares que produce. Las personas compran más de lo que entra por el comercio exterior, el respaldo externo que funcionaba como seguro perdió certeza y una economía estancada recauda menos de lo que exige el Presupuesto. Ese es el trilema del 2027: con los recursos actuales no alcanza para sostener a la vez el dólar, las reservas y la actividad.